Høy forbruksgjeld

Den samlede usikrede forbruksgjelden gikk opp med 0,3 milliarder i oktober, og er nå på 178,7 milliarder. Det er en økning med 0,2% fra september. Vi er nå på det høyeste nivået målt siden Gjeldsregisteret ble lansert i 2019.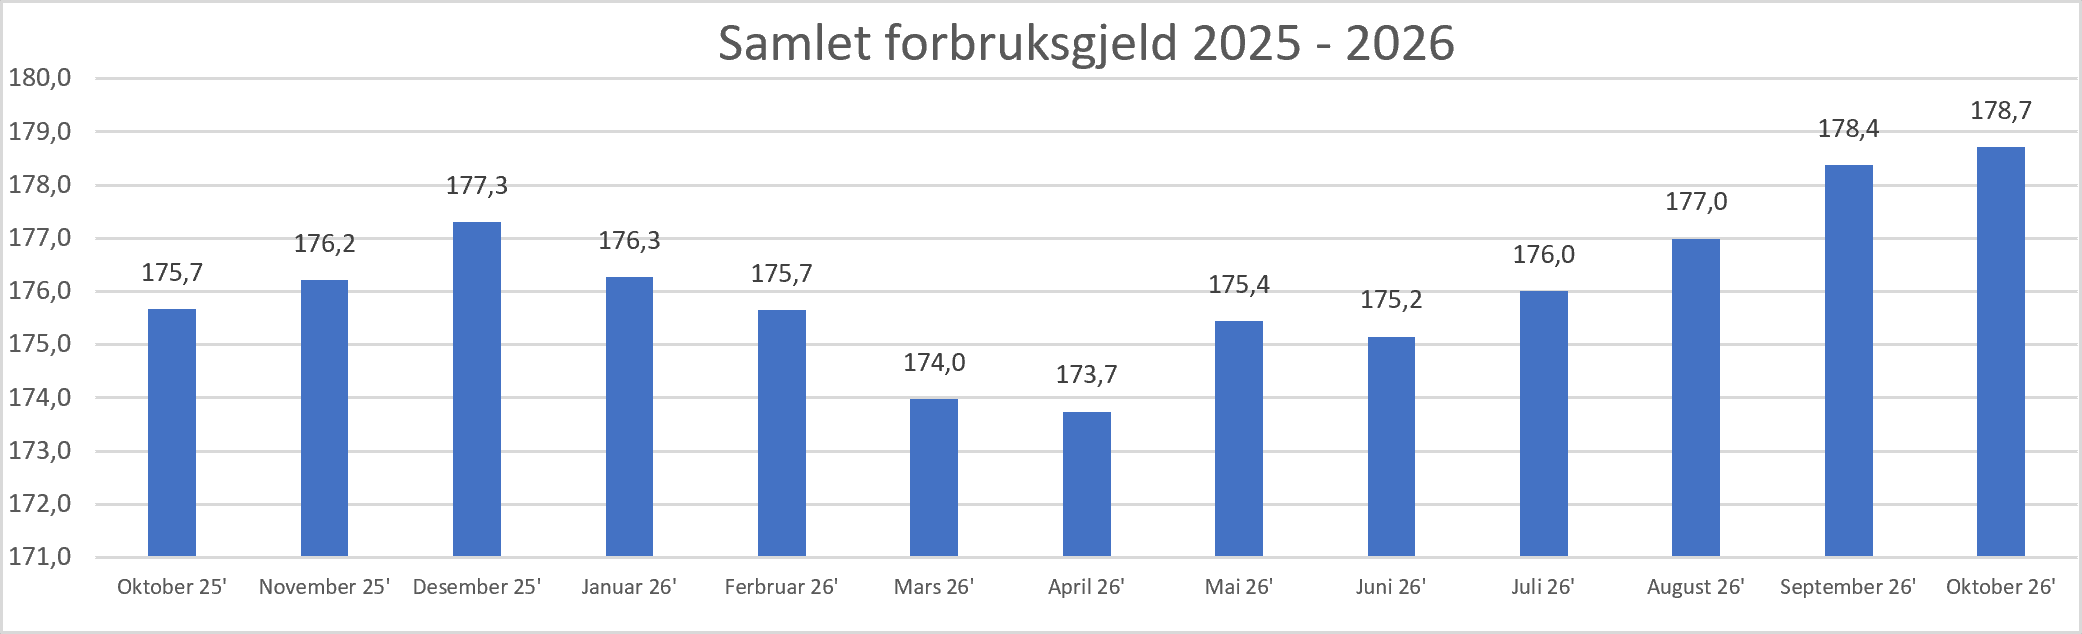
Sammenlignet med oktober 2025 har den samlede forbruksgjelden gått opp med 3,1 milliarder, som er en økning med 1,7%.
«Den samlede forbruksgjelden har økt jevnt fra april til oktober, med unntak av den vanlige sesongnedgangen i juni, da mange bruker feriepengene til å betale ned gjeld. Vekst med 0,3 milliarder fra september til oktober følger mønsteret fra 2025, hvor tilsvarende økning var på 0,2 milliarder. Dersom trenden fortsetter, øker forbruksgjelden videre gjennom handlemåneden «Black November» og inn i desember», sier daglig leder Egil Årrestad i Gjeldsregisteret AS i en kommentar.
Økning i den rentebærende gjelden
Den rentebærende delen av forbruksgjelden, som hovedsakelig består av forfalt «kredittkortgjeld» og forbrukslån, går i oktober opp med 0,7 milliarder til 141,2 milliarder.
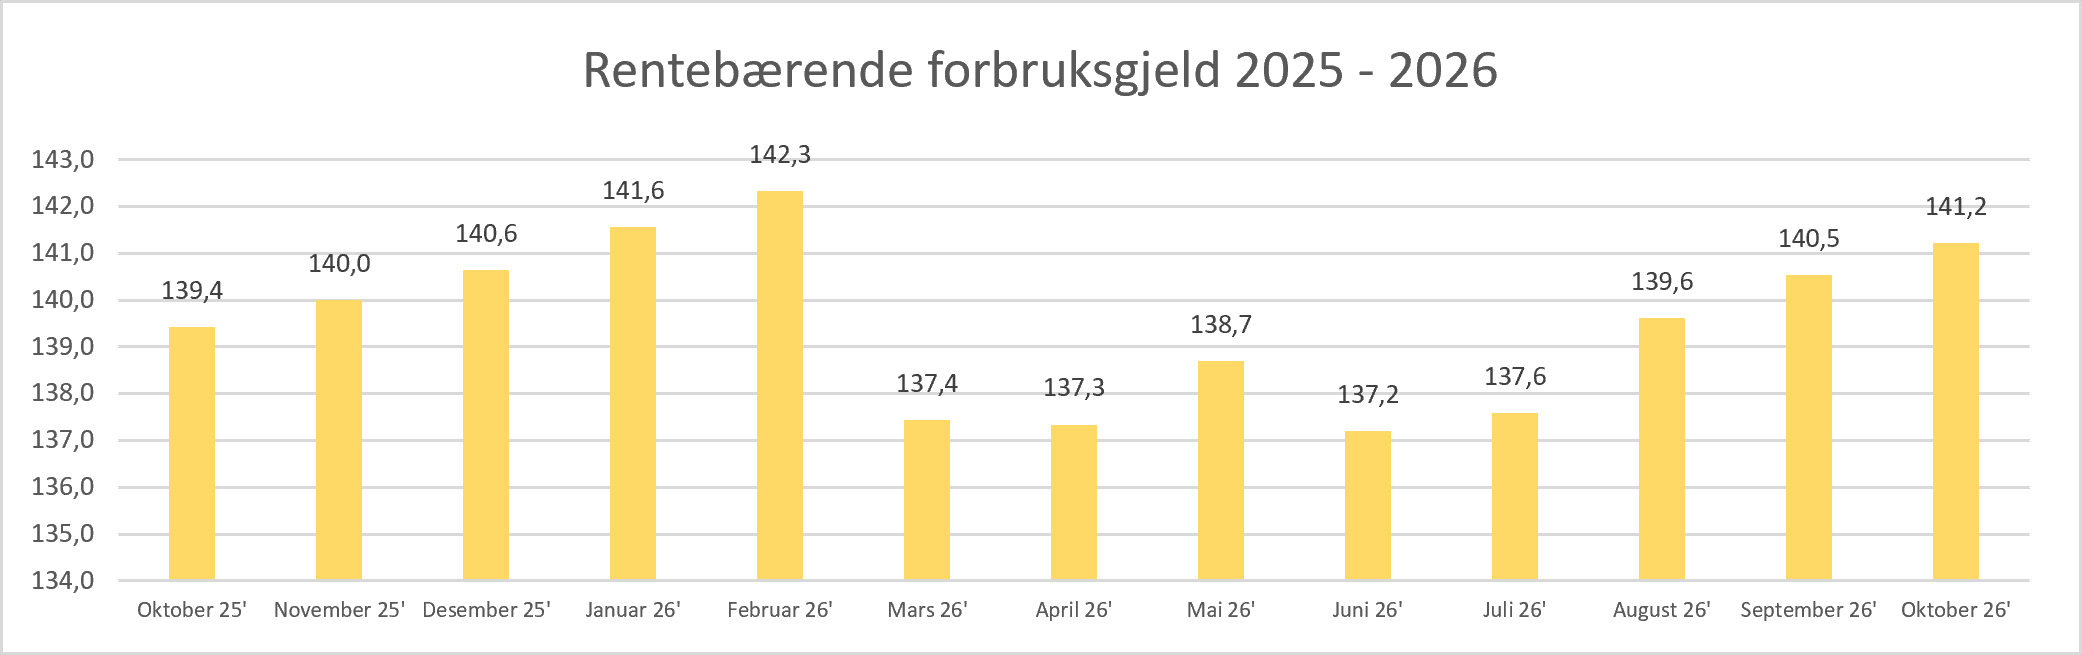 Rentebærende forbruksgjeld = Rentebærende rammekreditt + rentebærende faktureringskort + rentebærende nedbetalingslån (forbrukslån og andre usikrede nedbetalingslån). Tall oppgitt i milliarder.
Sammenlignet med oktober 2025 har den samlede rentebærende forbruksgjelden steget med 1,8 milliarder. Det er en økning med 1,3%.
«Den rentebærende forbruksgjelden fortsetter å øke og nådde 141,2 milliarder kroner i oktober. Veksten drives særlig av forbrukslån, som har økt med 5,1 milliarder det siste året. Rentebærende rammekreditter øker også på årsbasis, men går noe ned i oktober. Før covid-perioden var den rentebærende forbruksgjelden over 150 milliarder kroner. Fortsetter veksten i dagens tempo, kan nivået nærme seg dette igjen i 2027», sier Egil Årrestad.
Nedgang i ikke-rentebærende rammekreditt
Den samlede ikke-rentebærende rammekreditten, som i hovedsak utgjøres av ikke-forfalt «kredittkortgjeld» og «Kjøp nå, betal senere», går i oktober ned med 0,3 milliarder til 37,5 milliarder (-0,9%).
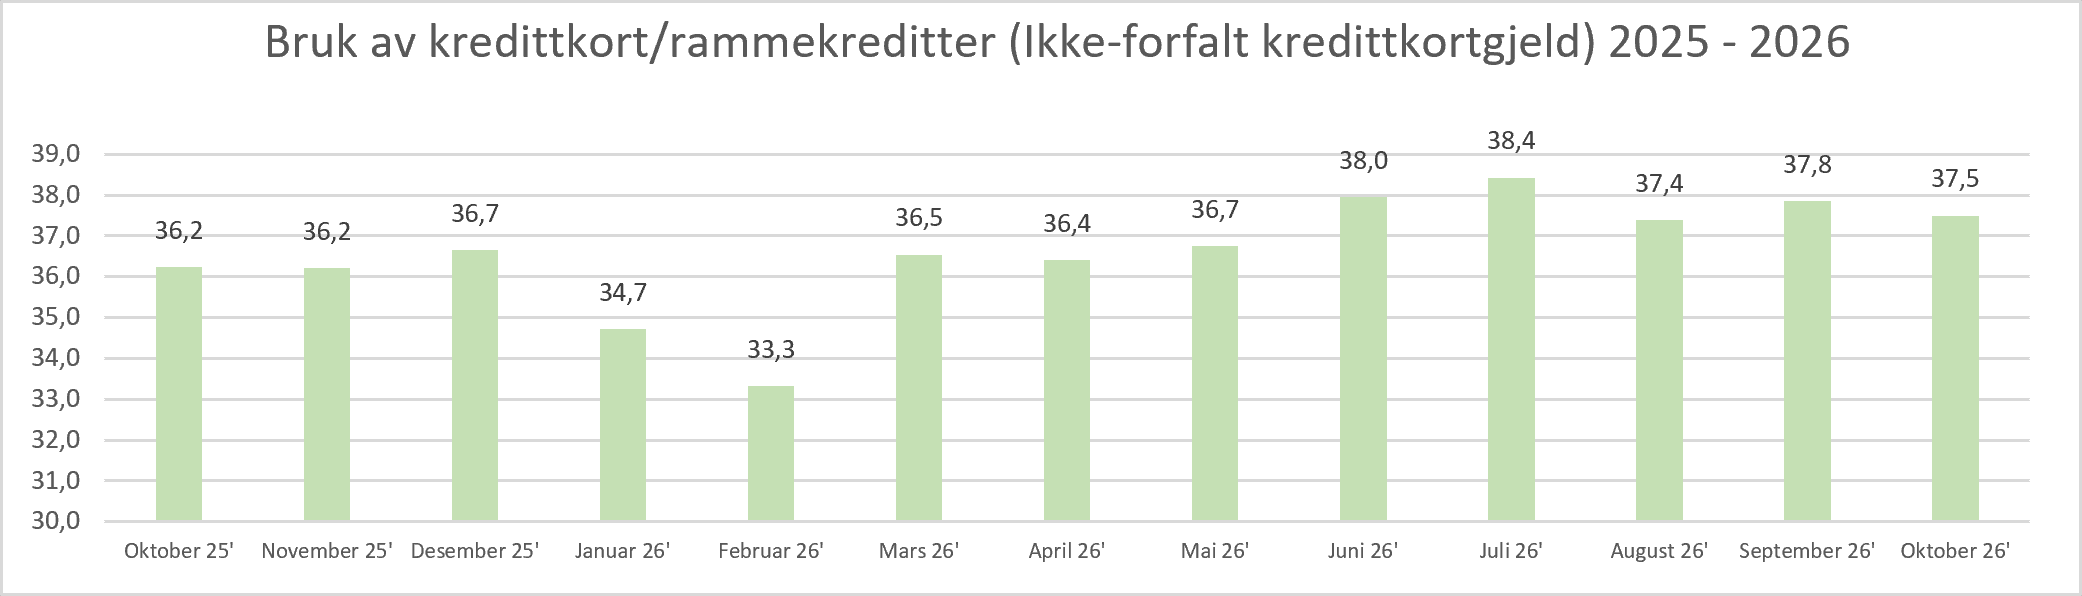 Ikke-forfalt kredittkortgjeld = Ikke-rentebærende rammekreditt + ikke-rentebærende faktureringskort. Tall oppgitt i milliarder.
Sammenlignet med oktober 2025 har den samlede ikke-rentebærende forbruksgjelden gått opp med 1,3 milliarder.
«Tallene viser at bruk av kredittkort og andre rammekreditter holder seg stabilt på et høyt nivå og vokser sammenlignet med fjoråret. Det bekrefter at stadig flere velger denne betalingsformen. Med kommende «Black Month-tilbud» og julehandel kan vi også forvente ny økning. Da gjelder det å holde kontroll på saldoen så man ved forfall ikke pådrar seg høyere rentekostnader enn husholdningsbudsjettet tåler», sier Egil Årrestad.
Utviklingen i usikret forbruksgjeld:
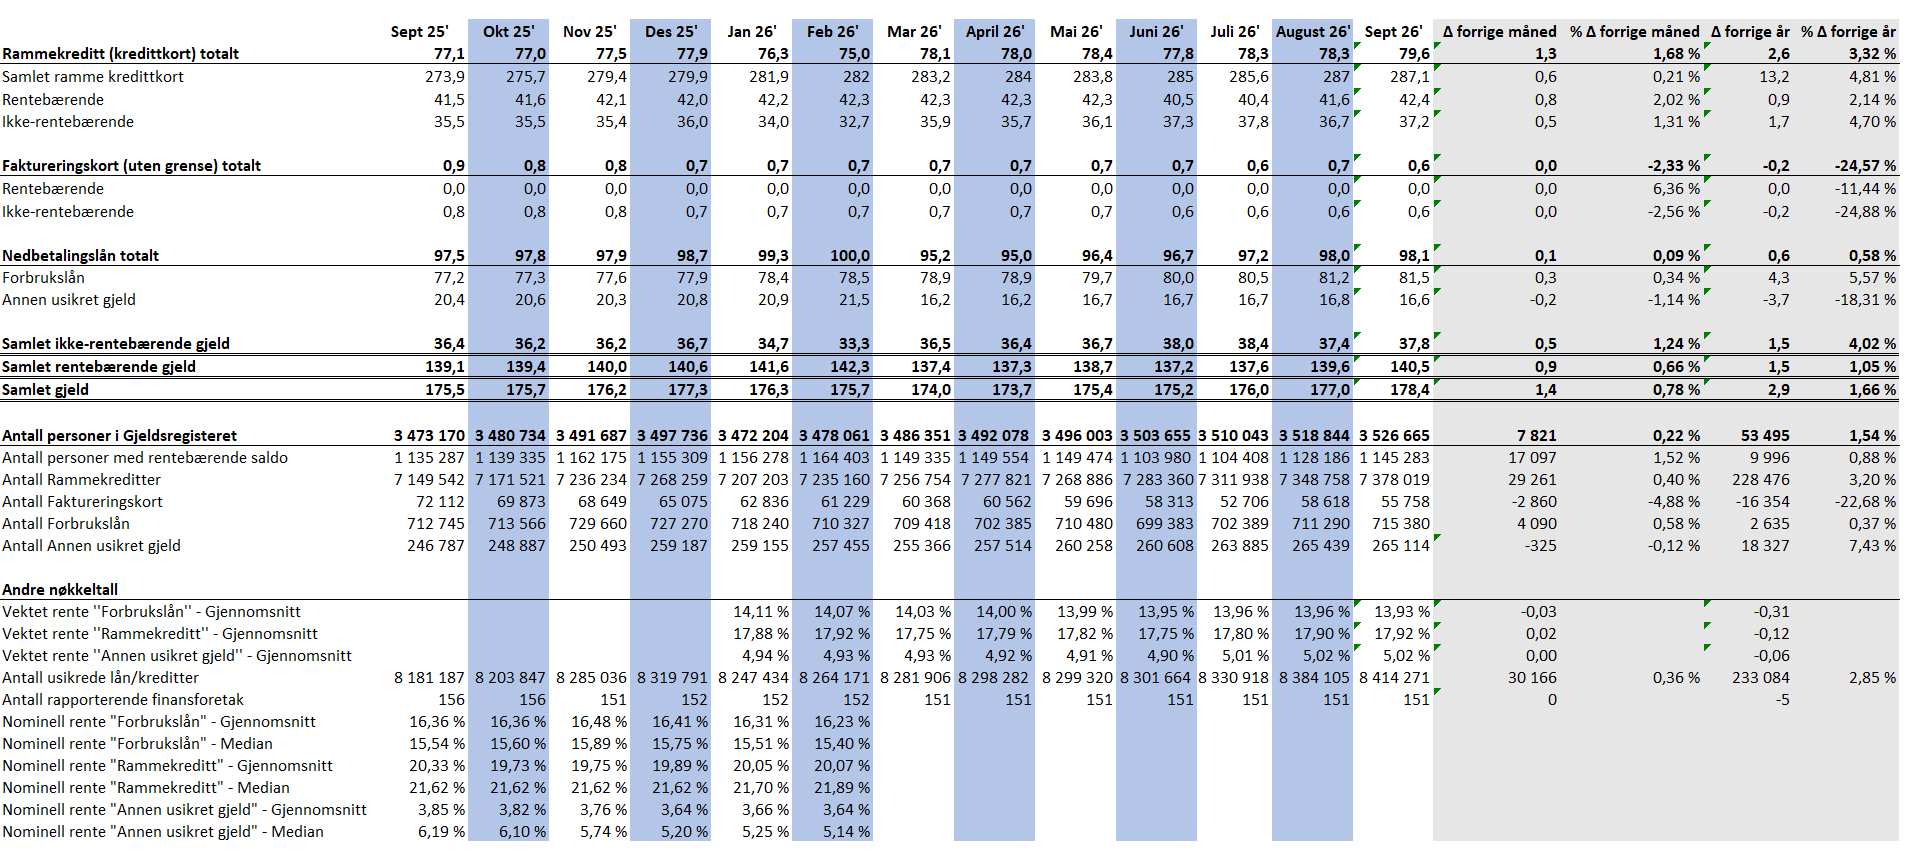
Begrepene som brukes
Nedbetalingslån: Lån med avtalt avdragstid (f.eks. forbrukslån).
Rammekreditt: Lån som kan trekkes opp til den innvilgede rammen (f.eks. kredittkort). Deles inn i to kategorier:
- Ikke-rentebærende gjeld: Benyttet kreditt som ikke er forfalt til betaling.
- Rentebærende gjeld: Benyttet kreditt som er forfalt til betaling og som rentebelastes.
Faktureringskort: Betalingskort hvor alt må betales ved forfall. Hvis ikke, påløper det gebyr og/eller renter.
Medlåntaker: Ansvarlig sammen med hovedlåntaker til hele lånet er nedbetalt.